Nella foto: Francesco Andrea Diodati (francesco.diodati@pfafineco.it) 3459778625
Mettere la persona al centro di tutto: è questa la “mission”, o se vogliamo la filosofia, di Francesco Andrea Diodati, giovane consulente di Fineco Bank, che può operare a distanza in tutta Italia. Per “comprendere” e “decifrare” l’attualità finanziaria gli abbiamo posto alcune domande. Nel “mare magnum” del mondo finanziario è difficile districarsi e trovare le persone giuste in grado di condurre il cliente a costruirsi una rendita finanziaria.
“Molti investitori si concentrano”, ci riferisce il dottor Diodati, “esclusivamente sul rendimento, mentre ritengo, invece, che la priorità sia costruire un piano coerente. I mercati finanziari attraversano continuamente fasi positive e negative. Cercare di prevedere ogni movimento porta spesso decisioni impulsive. Preferisco costruire strategie solide, diversificate e sostenibili nel tempo, che permettono al cliente di gestire meglio i momenti di crisi economica, raggiungendo gli obiettivi prefissati”.
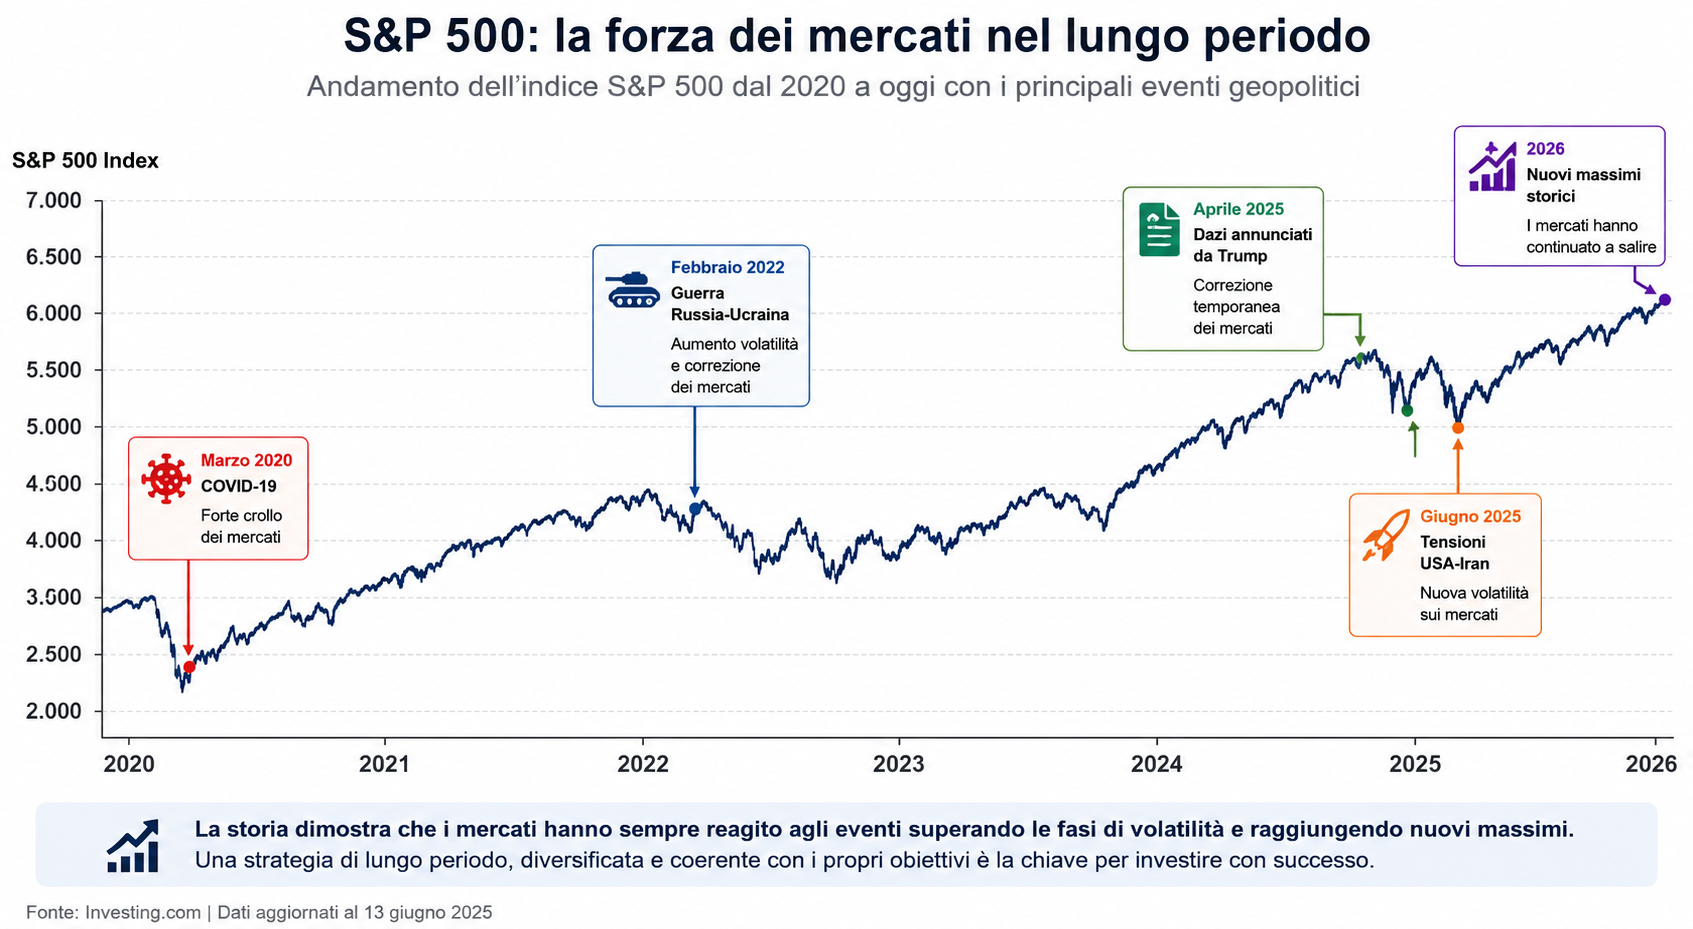
Il quadro geopolitico, in questi ultimi anni, ha registrato diversi eventi che hanno “minato” la stabilità economica nel mondo. Tutto ciò ha influito nei mercati finanziari?
“La storia dei mercati ci insegna che eventi come guerre, crisi economiche, pandemie o tensioni geopolitiche hanno spesso provocato crisi finanziarie anche importanti. Tuttavia, nel tempo, i mercati hanno dimostrato una notevole capacità di adattamento e di recupero, sostenuti dalla crescita dell’economia, dall’innovazione tecnologica e dalla capacità delle imprese di creare valore. Questo non significa che il passato garantisca il futuro, ma evidenzia quanto sia rischioso prendere decisioni dettate esclusivamente dall’emotività. È proprio nei periodi di maggiore incertezza che emerge il valore della pianificazione finanziaria. Molti investitori, di fronte a notizie negative, sono portati a vendere per paura, trasformando una perdita temporanea in una perdita definitiva. Al contrario, chi ha costruito un portafoglio diversificato, coerente con il proprio profilo di rischio e con obiettivi di lungo periodo, è generalmente più preparato ad affrontare le fasi di volatilità senza modificare continuamente la propria strategia. Il mio approccio è quello di ricordare ai clienti che le decisioni di investimento non dovrebbero essere guidate dai titoli dei giornali o dalle emozioni del momento, ma dagli obiettivi personali. Se l’obiettivo è acquistare una casa tra dieci anni, integrare la pensione o costruire un patrimonio per i figli, una settimana o un mese di volatilità rappresentano solo una piccola parte del percorso. Naturalmente questo non significa ignorare ciò che accade nel mondo. Al contrario, il contesto economico e geopolitico viene monitorato costantemente perché può richiedere un aggiornamento della strategia o un riequilibrio del portafoglio. Tuttavia, questi interventi devono essere il risultato di un’analisi razionale e non di reazioni impulsive alle notizie. In definitiva, gli eventi geopolitici influenzano inevitabilmente i mercati finanziari, soprattutto nel breve periodo. La differenza, però, non la fa la capacità di prevedere ogni evento, bensì quella di costruire una strategia solida, diversificata e coerente con gli obiettivi del cliente, in grado di affrontare anche le inevitabili fasi di incertezza che caratterizzano i mercati.”
Quali potrebbero essere le ragioni per iniziare a investire in questo momento?
“La prima ragione è molto semplice: perché il denaro fermo perde valore nel tempo. Facciamo un esempio affinché tutti capiscano. Vent’anni fa un caffè al bar costava in media meno di 50 centesimi, oggi nella maggior parte delle città supera abbondantemente un euro. Anche una pizza con una bibita costava circa 5,50 euro, mentre oggi siamo vicini ai 10 euro. Questo significa che con gli stessi 100 euro di allora oggi possiamo acquistare molti meno beni e servizi. È l’effetto dell’inflazione, un fenomeno silenzioso che ogni anno riduce il potere d’acquisto dei nostri risparmi. Per questo motivo lasciare tutti i propri risparmi fermi sul conto corrente o su strumenti molto conservativi può non essere la scelta migliore, soprattutto se si hanno obiettivi di lungo periodo. Il rischio non è solo quello di non guadagnare, ma di vedere diminuire il valore reale del proprio patrimonio.
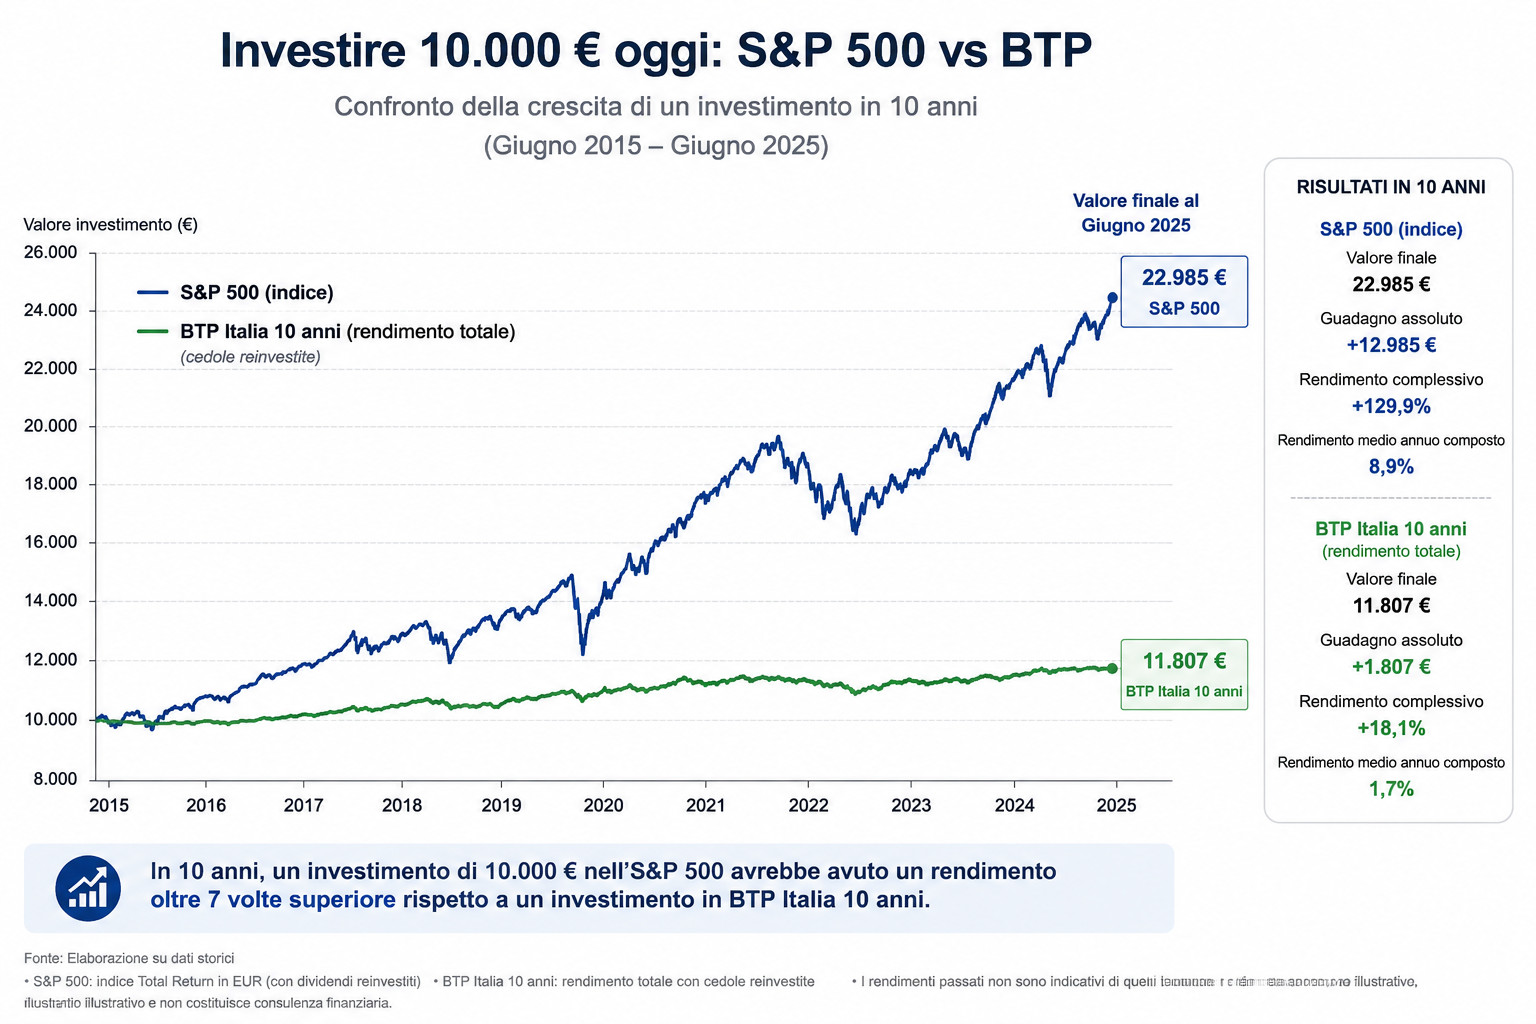
Naturalmente ogni strumento ha la sua funzione. Un libretto postale o un BTP possono essere soluzioni adatte per determinate esigenze, come mantenere una riserva di liquidità o investire con un orizzonte temporale definito. Tuttavia, quando si parla di costruire un patrimonio nel tempo, è importante valutare anche strumenti che possano offrire maggiori prospettive di crescita, sempre in funzione del proprio profilo di rischio.
Un altro motivo è che il tempo è il migliore alleato di un investitore. Non serve aspettare di avere grandi capitali: anche piccoli versamenti costanti possono fare una grande differenza nel lungo periodo grazie all’interesse composto. Spesso iniziare prima con importi contenuti è più efficace che aspettare anni per investire una cifra più elevata.
Infine, credo che investire significhi dare un obiettivo ai propri risparmi. Non si investe per il gusto di farlo, ma per realizzare progetti concreti: acquistare una casa, costruire un capitale per i figli, integrare la pensione o semplicemente tutelare il proprio patrimonio dall’inflazione.”